सुप्रीम कोर्ट का कड़ा रुख: क्या अब सुधरेंगे फ्रॉड पीड़ितों के हालात?
इस पूरे संकट का सबसे स्याह पहलू यह है कि अब तक साइबर अपराध के मामलों में पूरी व्यवस्था का दृष्टिकोण केवल पीड़ित को उपदेश देने या उसे जागरूक करने तक ही सीमित रहा है। सरकारें, पुलिस और बैंक अक्सर विज्ञापनों के माध्यम से यह कहकर अपना पल्ला झाड़ लेते हैं कि किसी को अपना ओटीपी या पासवर्ड न बताएं।
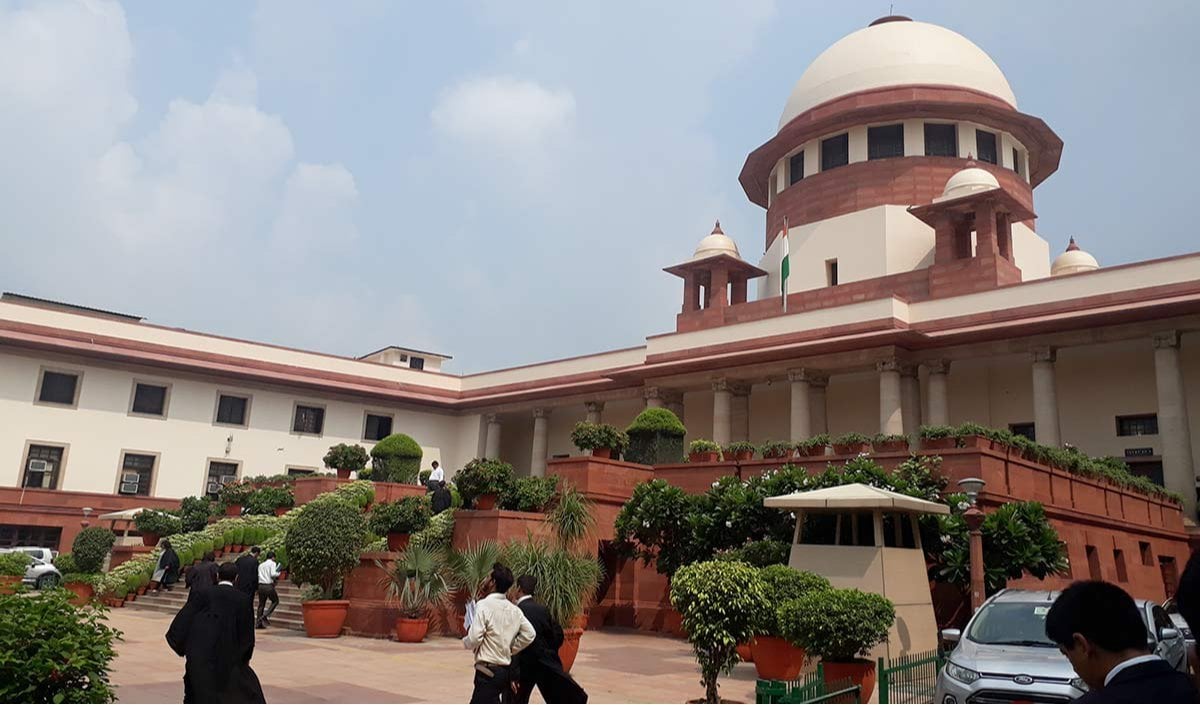
भारत में डिजिटल क्रांति ने जहाँ आम नागरिक के जीवन को सुगम बनाया है, वहीं इसने एक ऐसे अदृश्य और खौफनाक अपराध तंत्र को भी जन्म दे दिया है जिसने देश की पूरी बैंकिंग और सुरक्षा व्यवस्था के सामने एक बड़ी चुनौती खड़ी कर दी है। आज के दौर में साइबर फ्रॉड और विशेष रूप से 'डिजिटल अरेस्ट' जैसी त्रासदियाँ किसी महामारी की तरह फैल चुकी हैं, जहाँ पलक झपकते ही किसी व्यक्ति की जीवनभर की गाढ़ी कमाई अपराधियों के खातों में चली जाती है। ऐसे माहौल में देश की सर्वोच्च अदालत, सुप्रीम कोर्ट का हालिया रुख न केवल डिजिटल और साइबर फ्रॉड के पीड़ितों के हक में एक ऐतिहासिक कदम है, बल्कि यह देश की बैंकिंग प्रणाली के लिए एक बेहद सख्त चेतावनी भी है। अदालत ने बहुत स्पष्ट शब्दों में कहा है कि यदि बैंकों की लापरवाही या उनकी उचित सावधानी (ड्यू डिलिजेंस) में कमी के कारण कोई नागरिक ठगी का शिकार होता है, तो संबंधित बैंक को उस नुकसान की पूरी भरपाई करनी होगी। मुख्य न्यायाधीश की अगुवाई वाली पीठ का यह निर्देश इस मायने में क्रांतिकारी है क्योंकि यह पहली बार उपभोक्ताओं के नुकसान की सीधी जवाबदेही उन वित्तीय संस्थानों पर डालता है, जो सुरक्षा का दावा तो करते हैं लेकिन अपनी कमियों को छिपाने में लगे रहते हैं। अदालत द्वारा रिज़र्व बैंक ऑफ इंडिया को आगामी संशोधित 'केवाईसी गाइडलाइंस' में पीड़ितों को मुआवजा देने का प्रावधान अनिवार्य रूप से शामिल करने का आदेश देना एक ऐसा नीतिगत बदलाव है, जिसकी प्रतीक्षा लंबे समय से की जा रही थी। इस आदेश के तहत आरबीआई को तीस नवंबर दो हजार छब्बीस तक नए नियम अधिसूचित करने हैं, जो इकतीस दिसंबर दो हजार छब्बीस से देश भर में प्रभावी हो जाएंगे। अदालत का यह समयबद्ध दृष्टिकोण दर्शाता है कि न्यायपालिका इस संकट की गंभीरता को कितनी गहराई से महसूस कर रही है।
इस पूरे संकट का सबसे स्याह पहलू यह है कि अब तक साइबर अपराध के मामलों में पूरी व्यवस्था का दृष्टिकोण केवल पीड़ित को उपदेश देने या उसे जागरूक करने तक ही सीमित रहा है। सरकारें, पुलिस और बैंक अक्सर विज्ञापनों के माध्यम से यह कहकर अपना पल्ला झाड़ लेते हैं कि किसी को अपना ओटीपी या पासवर्ड न बताएं। परंतु, आज का साइबर अपराध केवल ओटीपी चोरी करने तक सीमित नहीं रह गया है। 'डिजिटल अरेस्ट' जैसी नई और परिष्कृत तकनीकों में अपराधियों द्वारा कानून प्रवर्तन एजेंसियों का फर्जी रूप धरकर, पीड़ितों को मानसिक रूप से बंधक बना लिया जाता है और अत्यधिक मनोवैज्ञानिक दबाव में उनसे पैसे ऐंठे जाते हैं। ऐसे में साधारण नागरिक, चाहे वह कितना भी पढ़ा-लिखा क्यों न हो, भय और भ्रम के जाल में फंस जाता है। सुप्रीम कोर्ट ने इस कड़वी सच्चाई को स्वीकार किया है कि इस साल देश में डिजिटल अरेस्ट और साइबर फ्रॉड के कारण जनता ने लगभग आठ सौ करोड़ रुपये की भारी-भरकम राशि गंवाई है। यह आंकड़ा केवल एक संख्या नहीं है, बल्कि यह उन हजारों परिवारों की मानसिक प्रताड़ना, आर्थिक तबाही और टूटे हुए सपनों की दास्तां है, जिन्होंने अपनी जमा-पूंजी को सुरक्षित मानकर बैंकों के हवाले किया था। जब कोई अपराधी किसी खाते से करोड़ों रुपये ट्रांसफर करने में सफल हो जाता है, तो यह केवल पीड़ित की सादगी नहीं, बल्कि उस बैंक के सुरक्षा चक्र की पूर्ण विफलता होती है। अदालत ने इसी बिंदु पर प्रहार करते हुए बैंकों को निर्देश दिया है कि यदि किसी खाताधारक के सामान्य व्यवहार या पुराने पैटर्न से अलग कोई 'असामान्य ट्रांजैक्शन' या संदिग्ध लेनदेन होता है, तो बैंक को उस पर तुरंत अस्थाई रोक लगानी होगी। यह एक ऐसा सुरक्षात्मक कदम है जो अगर पहले से मुस्तैदी से लागू होता, तो आज आठ सौ करोड़ रुपये का यह राष्ट्रीय नुकसान रोका जा सकता था।
इसे भी पढ़ें: डिजिटल पर्सनल डेटा प्रोटेक्शन (DPDP) कानून क्या है? इसे सुप्रीम कोर्ट में चुनौती क्यों दी गई है?
इस पूरे संगठित अपराध की रीढ़ की हड्डी 'म्यूल अकाउंट्स' यानी वे फर्जी बैंक खाते हैं, जिनका उपयोग साइबर ठग अपनी पहचान छिपाने और पैसे को अलग-अलग खातों में घुमाने के लिए करते हैं। यह एक सर्वविदित तथ्य है कि बिना बैंकों के भीतर बैठे कुछ भ्रष्ट तत्वों की मिलीभगत या फिर बैंकों के ढीले रवैये के, हजारों की संख्या में फर्जी दस्तावेजों पर खाते खोलना और उनमें करोड़ों का लेन-देन होना संभव नहीं है। सुप्रीम कोर्ट ने इन फर्जी खातों के जाल पर गहरी चिंता व्यक्त करते हुए साफ किया है कि बैंकों को अपने ग्राहक को जानो की प्रक्रिया को केवल एक कागजी औपचारिकता नहीं, बल्कि एक अभेद्य सुरक्षा कवच बनाना होगा। अब तक बैंक इन फर्जी खातों के जरिए होने वाले अपराधों से खुद को अलग कर लेते थे और सारा दोष पुलिस या पीड़ित पर मढ़ दिया करते थे। लेकिन इस नए आदेश के बाद जब लापरवाही साबित होने पर मुआवजा देना बैंकों के लिए कानूनी रूप से अनिवार्य हो जाएगा, तब वित्तीय संस्थानों को अपनी तकनीकी सुरक्षा और आंतरिक निगरानी तंत्र को दुरुस्त करने के लिए मजबूर होना पड़ेगा। जब बैंकों को यह समझ आएगा कि सुरक्षा में चूक की कीमत उनके अपने मुनाफे से कटेगी, तब वे संदिग्ध खातों पर नजर रखने के लिए आर्टिफिशियल इंटेलिजेंस और उन्नत सुरक्षा प्रणालियों में निवेश करने को तत्पर होंगे। इसके साथ ही, बैंकों को यह भी निर्देश दिया गया है कि वे किसी भी संदिग्ध डिजिटल अरेस्ट या वित्तीय धोखाधड़ी की गतिविधि की भनक लगते ही तुरंत नजदीकी पुलिस स्टेशन को सूचित करें, जिससे वित्तीय सुरक्षा और कानून व्यवस्था के बीच एक मजबूत और त्वरित तालमेल स्थापित हो सके।
हालांकि, सुप्रीम कोर्ट का यह ऐतिहासिक आदेश जितना स्वागत योग्य है, इसे जमीन पर उतारने की राह में उतनी ही जटिल चुनौतियां भी खड़ी हैं। सबसे बड़ा कानूनी और व्यावहारिक संकट यह उठेगा कि 'बैंक की लापरवाही' और 'ग्राहक की गलती' के बीच की महीन रेखा को कौन और कैसे तय करेगा। बैंक निश्चित रूप से हर मामले में अपनी कानूनी टीमों के सहारे यह साबित करने की पुरजोर कोशिश करेंगे कि उपभोक्ता ने स्वयं अपनी संवेदनशील वित्तीय जानकारियां या क्रेडेंशियल्स साझा किए थे, और इसलिए बैंक मुआवजे के लिए कतई उत्तरदायी नहीं है। इसके अलावा, बैंकिंग लॉबी की ओर से इस बात को लेकर भी कानूनी प्रतिरोध देखने को मिल सकता है कि तकनीकी रूप से सुरक्षित प्रणालियों के बावजूद यदि कोई उपभोक्ता 'सोशल इंजीनियरिंग' या मनोवैज्ञानिक दबाव (जैसे डिजिटल अरेस्ट) का शिकार होता है, तो उसकी पूरी वित्तीय देनदारी बैंक पर कैसे थोपी जा सकती है। इसके लिए आरबीआई को अपने संशोधित नियमों में बहुत स्पष्ट, निष्पक्ष और पारदर्शी मापदंड तय करने होंगे ताकि पीड़ितों को न्याय पाने के लिए बैंकों के चक्कर न काटने पड़ें और न ही उन्हें उपभोक्ता अदालतों के अंतहीन मुकदमों में उलझना पड़े। एक और चिंताजनक पहलू इस कानून के लागू होने की समयसीमा है। दिसंबर दो हजार छब्बीस तक का समय अपराधियों को नए रास्ते खोजने का मौका दे सकता है, इसलिए इस संक्रमण काल के दौरान भी बैंकों को अपनी स्वेच्छा से सुरक्षा मानकों को कड़ा करना चाहिए। निष्कर्षतः, सुप्रीम कोर्ट का यह कड़ा रुख देश के करोड़ों डिजिटल उपभोक्ताओं के लिए एक नई उम्मीद की किरण लेकर आया है। डिजिटल इंडिया का सपना तभी पूरी तरह साकार और सफल हो सकता है, जब देश का हर नागरिक डिजिटल रूप से खुद को सुरक्षित महसूस करे। अदालत ने अपना काम बखूबी कर दिया है और अब गेंद पूरी तरह से रिजर्व बैंक और देश के तमाम वाणिज्यिक बैंकों के पाले में है। उन्हें यह समझना होगा कि वित्तीय सुरक्षा में सेंध केवल एक व्यक्ति का नुकसान नहीं, बल्कि पूरी बैंकिंग व्यवस्था से जनता के भरोसे का उठ जाना है, और इस भरोसे को बनाए रखना अब उनकी कानूनी मजबूरी भी है।
- अशोक भाटिया
वरिष्ठ स्वतंत्र पत्रकार, लेखक, समीक्षक एवं टिप्पणीकार

अन्य न्यूज़