135 अरब डॉलर की संपत्ति भी नहीं दिला सकी सत्ता: जानिए क्यों Nvidia के Jensen Huang के पास नहीं है Mark Zuckerberg जैसी 'सुपर पावर'
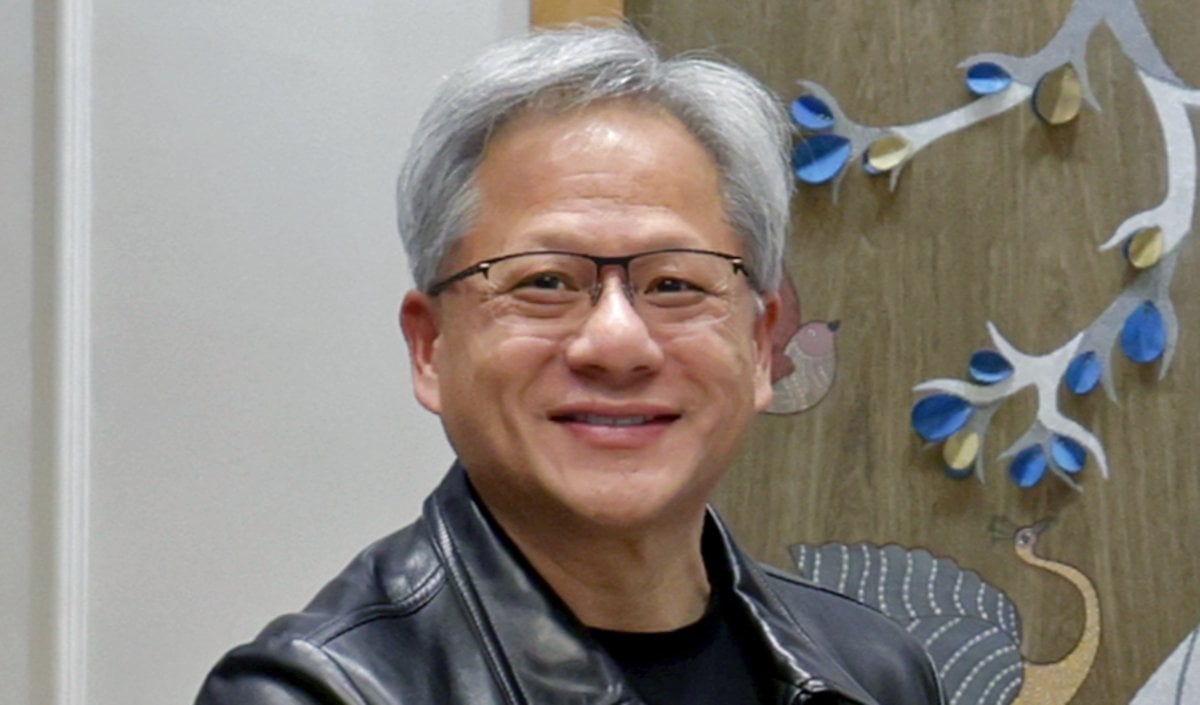
एनवीडिया के सह-संस्थापक जेनसेन हुआंग के पास कंपनी के लगभग 135.3 अरब डॉलर मूल्य के शेयर होने के बावजूद इतनी ताकत नहीं है कि वे यह तय कर सकें कि कंपनी का नेतृत्व कौन करेगा। इसके ठीक विपरीत, मेटा के सीईओ मार्क जुकरबर्ग अकेले यह तय करने की हैसियत रखते हैं कि उनकी कंपनी के निदेशक मंडल (बोर्ड) में कौन बैठेगा।
कॉर्पोरेट जगत की दुनिया में अक्सर यह माना जाता है कि किसी कंपनी में जिसकी जितनी बड़ी आर्थिक हिस्सेदारी होती है, कंपनी के फैसलों पर उसका उतना ही अधिक नियंत्रण होता है। लेकिन दुनिया की दो सबसे बड़ी टेक कंपनियों—एनवीडिया (Nvidia) और मेटा (Meta)—के मामले में यह धारणा पूरी तरह गलत साबित होती है। एनवीडिया के सह-संस्थापक जेनसेन हुआंग के पास कंपनी के लगभग 135.3 अरब डॉलर मूल्य के शेयर होने के बावजूद इतनी ताकत नहीं है कि वे यह तय कर सकें कि कंपनी का नेतृत्व कौन करेगा। इसके ठीक विपरीत, मेटा के सीईओ मार्क जुकरबर्ग अकेले यह तय करने की हैसियत रखते हैं कि उनकी कंपनी के निदेशक मंडल (बोर्ड) में कौन बैठेगा।
17 नवंबर का घटनाक्रम: वापसी की इच्छा और बोर्ड का इनकार
दोनों दिग्गजों की शक्तियों का यह अंतर बीते 17 नवंबर को बेहद स्पष्ट रूप से दुनिया के सामने आया। एनवीडिया को 33 वर्षों तक शीर्ष पर पहुंचाने वाले और इसके सह-संस्थापक रहे जेनसेन हुआंग ने सोशल मीडिया प्लेटफॉर्म 'X' (पूर्व में ट्विटर) पर एक पोस्ट के जरिए संकेत दिया कि यदि एनवीडिया का बोर्ड उन्हें वापस बुलाना चाहे, तो वे मुख्य कार्यकारी अधिकारी (CEO) के रूप में लौटने पर सम्मानित महसूस करेंगे। उनकी इस पेशकश को टेस्ला प्रमुख एलन मस्क का भी समर्थन मिला और 1,80,000 से अधिक लोगों ने उनकी वापसी के पक्ष में एक ऑनलाइन याचिका पर हस्ताक्षर भी किए।
हालांकि, कुछ ही घंटों बाद एनवीडिया के चेयरमैन हार्वे जोन्स ने कंपनी की अर्निंग्स कॉल (कमाई संबंधी बैठक) की शुरुआत में निवेशकों को स्पष्ट संदेश दे दिया कि बोर्ड हुआंग को फिर से नियुक्त नहीं करेगा।
यहीं पर एक अजीब विडंबना देखने को मिलती है। एनवीडिया की 2026 की प्रॉक्सी फाइलिंग के अनुसार, हुआंग के नाम पर 870.6 मिलियन शेयर थे। 17 नवंबर को 155.46 डॉलर प्रति शेयर की क्लोजिंग कीमत के हिसाब से, उनकी इस हिस्सेदारी की कीमत लगभग 135.3 अरब डॉलर बैठती है। फिर भी, इन शेयरों के पास कंपनी की कुल वोटिंग पावर का केवल 3.58% हिस्सा ही था।
तो, 135 अरब डॉलर की हिस्सेदारी रखने वाला व्यक्ति कंपनी के संचालन को लेकर इतना कम प्रभाव कैसे रख सकता है? इसका जवाब एनवीडिया के शेयरों की संरचना में छिपा है। हर शेयर पर एक वोट मिलता है। शेयरधारक बोर्ड का चुनाव करते हैं, और बोर्ड मुख्य कार्यकारी (CEO) की नियुक्ति करता है। इसका मतलब यह है कि अगर हुआंग ऐसे निदेशकों को लाना चाहें जो उनकी वापसी का समर्थन करते हों, तो उन्हें अन्य शेयरधारकों के समर्थन और उनके वोटों की भी आवश्यकता होगी।
अब मेटा का उदाहरण लें। जुकरबर्ग के सामने ऐसी कोई समस्या नहीं है। उनके अधिकांश शेयरों में से प्रत्येक पर 10 वोट मिलते हैं, जबकि स्टॉक मार्केट से मेटा के शेयर खरीदने वाले निवेशकों को आमतौर पर प्रति शेयर केवल एक वोट मिलता है। 20 अक्टूबर तक, कंपनी की 60.6% वोटिंग पावर पर जुकरबर्ग का नियंत्रण था। अगर बाकी सभी शेयरधारक उनके खिलाफ भी वोट दें, तब भी वे निदेशकों के चुनाव के नतीजों को तय कर सकते हैं। इसलिए, फर्क सिर्फ इस बात का नहीं है कि इन दो अरबपतियों के पास कितनी संपत्ति है। बल्कि, फर्क इस बात का है कि उनके शेयरों से उन्हें कितनी वोटिंग पावर (मतदान शक्ति) मिलती है।
एनवीडिया (Nvidia) के प्रेसिडेंट और चीफ एग्जीक्यूटिव के पद से इस्तीफा देते समय हुआंग ने बोर्ड से अपनी सीट भी छोड़ दी थी। इससे कुछ दिन पहले ही, उन्होंने अपने विवाहेतर संबंध (extramarital affair) की बात स्वीकार की थी। रिपोर्ट्स में उनका नाम एलिस हुआंग के साथ जोड़ा गया, जो एक चीनी बिजनेसवुमन हैं। अमेरिकी अधिकारियों का मानना था कि उन्हें चीन की मुख्य खुफिया एजेंसी ने काम पर रखा था। एनवीडिया ने कहा कि उनके पास ऐसा मानने का कोई कारण नहीं है कि राष्ट्रीय सुरक्षा या कंपनी के रहस्यों से कोई समझौता हुआ है।
बोर्ड ने मामले की जांच शुरू कर दी, जबकि फाइनेंस चीफ कोलेट क्रेस्स ने अंतरिम CEO का कार्यभार संभाल लिया। जोन्स ने बताया कि एनवीडिया ने एक स्थायी उत्तराधिकारी खोजने के लिए एग्जीक्यूटिव सर्च फर्म 'हाइड्रिक एंड स्ट्रगल्स' (Heidrick & Struggles) की मदद ली है।
मेटा (Meta) में ज़करबर्ग अपना कंट्रोल कैसे बनाए रखते हैं?
सवाल यह है कि जब आम निवेशक भी कंपनी के शेयर खरीद सकते हैं, तो ज़करबर्ग मेटा के बोर्ड पर अपना कंट्रोल कैसे बनाए रखते हैं? इसका जवाब मेटा द्वारा जारी किए गए अलग-अलग तरह के शेयरों में छिपा है।
स्टॉक मार्केट में ज्यादातर निवेशक मेटा के 'क्लास A' (Class A) शेयर खरीदते हैं। 20 अक्टूबर तक ज़करबर्ग के पास ऐसे लगभग 1.2 मिलियन शेयर थे। लेकिन, इन्हीं शेयरों की वजह से उन्हें कंट्रोल नहीं मिलता है। उन्हें कंट्रोल मिलता है उनके पास मौजूद लगभग 341.2 मिलियन 'क्लास B' (Class B) शेयरों से।
यहीं पर असली पेंच है। 'क्लास B' के हर शेयर पर 10 वोट मिलते हैं, जबकि 'क्लास A' के एक शेयर पर केवल 1 वोट मिलता है। दूसरे शब्दों में कहें तो, ज़करबर्ग के पास मौजूद 'क्लास B' का एक शेयर, किसी आम निवेशक के पास मौजूद 'क्लास A' के 10 शेयरों के बराबर वोटिंग पावर रखता है। इसी तरह, वह मेटा के कुल वोटों में से 60.6% पर अपना कंट्रोल रखते हैं।
और मेटा इस व्यवस्था को एक कदम और आगे ले जाने की योजना बना रही है। जनवरी 2027 में, कंपनी शेयरों की एक तीसरी कैटेगरी (क्लास) लाने वाली है। मौजूदा 'क्लास A' और 'क्लास B' शेयरधारकों को उनके पास मौजूद हर शेयर के बदले 'क्लास C' (Class C) का एक शेयर मिलेगा। इन नए शेयरों के साथ कोई वोटिंग अधिकार नहीं होगा।
इसका ज़करबर्ग के लिए क्या मतलब है? वह अपने पास मौजूद 'क्लास C' शेयरों को बेच सकते हैं, और ऐसा करते समय उन्हें अपने पास रखे 'क्लास B' शेयरों से मिलने वाले 10 वोटों को छोड़ने की जरूरत नहीं पड़ेगी। असल में, वह अपनी होल्डिंग के एक हिस्से से पैसा तो बना सकते हैं, लेकिन इससे उनका वोटिंग पावर कम नहीं होगा, जो उनके कंट्रोल को बनाए रखता है।
अब इसकी तुलना एनवीडिया (Nvidia) से करें। इस चिपमेकर कंपनी के पास कॉमन स्टॉक की केवल एक ही कैटेगरी है। हर शेयर पर एक वोट मिलता है। अगर हुआंग अपने शेयर बेचते हैं, तो उनके साथ मिलने वाले वोटिंग अधिकार भी चले जाते हैं। यहाँ शेयरों की कोई ऐसी अलग कैटेगरी नहीं है, जिससे वह अपने आर्थिक हिस्से (economic interest) का कुछ हिस्सा बेच सकें और साथ ही अपना वोटिंग पावर भी बरकरार रख सकें।
मेटा (Meta) अकेली ऐसी टेक्नोलॉजी कंपनी नहीं है, जहाँ फाउंडर्स ने वोटिंग कंट्रोल को आर्थिक हिस्सेदारी (economic ownership) से अलग कर लिया है।
गूगल के सह-संस्थापक लैरी पेज और सर्गेई ब्रिन ने 2019 में अल्फाबेट में अपने कार्यकारी पदों से इस्तीफा दे दिया था। फिर भी, उनके पास वोटिंग कंट्रोल (मतदान पर नियंत्रण) बना हुआ है। अप्रैल 2026 तक, उनके पास मौजूद 'क्लास B' शेयरों का अल्फाबेट की कुल वोटिंग पावर में 52.7% हिस्सा था। अल्फाबेट के 'क्लास B' शेयरों में से प्रत्येक पर 10 वोट मिलते हैं, 'क्लास A' शेयरों पर 1 वोट मिलता है, जबकि 'क्लास C' शेयरों पर आमतौर पर कोई वोटिंग अधिकार नहीं होता है।
स्नैप (Snap) में व्यवस्था कुछ अलग है। 2017 में जब स्नैपचैट की मूल कंपनी पब्लिक हुई, तब जिन निवेशकों ने 'क्लास A' शेयर खरीदे, उन्हें शेयरधारकों से जुड़े सामान्य मामलों में वोट देने का अधिकार नहीं मिला। स्नैप के 'क्लास B' शेयरों में से प्रत्येक पर 1 वोट मिलता है, जबकि 'क्लास C' शेयरों पर 10 वोट मिलते हैं। 30 सितंबर तक, कंपनी के सह-संस्थापक इवान स्पीगेल और बॉबी मर्फी के पास कंपनी की 99% से अधिक वोटिंग पावर का नियंत्रण था।
इसका निष्कर्ष क्या है? किसी कंपनी में हिस्सेदारी खरीदने का मतलब हमेशा यह नहीं होता कि कंपनी कैसे चलाई जाएगी, इसमें आपकी बराबर की राय होगी। संस्थापक अपनी शेयरहोल्डिंग को इस तरह से व्यवस्थित कर सकते हैं कि अन्य निवेशकों के कंपनी में पैसा लगाने के बावजूद, नियंत्रण उनके पास ही बना रहे।
भारत में ऐसे शेयर कितने आम हैं?
यह सुनने में ऐसा लग सकता है कि ऐसी व्यवस्था केवल सिलिकॉन वैली तक ही सीमित है, लेकिन भारतीय निवेशकों को भी ऐसे शेयरों का सामना करना पड़ा है, जो अलग-अलग आर्थिक और वोटिंग अधिकार देते हैं। हालांकि, ऐसे मामले काफी कम देखने को मिले हैं।
उदाहरण के लिए, टाटा मोटर्स को ही लें। 2008 में, इस ऑटोमेकर ने 'A' ऑर्डिनरी शेयर पेश किए। इनमें निवेशकों को अधिक डिविडेंड (लाभांश) तो मिलता था, लेकिन वोटिंग अधिकार कम थे। जब पोल या पोस्टल बैलेट के जरिए कोई फैसला लिया जाता था, तो हर 10 'A' ऑर्डिनरी शेयरों के बदले निवेशकों को केवल 1 वोट मिलता था। हालांकि, हाथ उठाकर वोटिंग (शो ऑफ हैंड्स) करने की स्थिति में, उनके पास भी ऑर्डिनरी शेयरों वाले निवेशकों के बराबर ही वोटिंग अधिकार होते थे।
शेयरधारकों के लिए, यह एक तरह का समझौता (ट्रेड-ऑफ) था। उन्हें ऑर्डिनरी शेयरों की तुलना में 5 प्रतिशत अंक अधिक डिविडेंड मिलता था, लेकिन पोल या पोस्टल बैलेट के जरिए वोटिंग होने पर कंपनी के फैसलों में उनकी राय का महत्व काफी कम हो जाता था।
समय के साथ, ये शेयर टाटा मोटर्स के ऑर्डिनरी शेयरों की तुलना में काफी कम कीमत (डिस्काउंट) पर ट्रेड होते रहे। कंपनी के मैनेजमेंट ने बताया कि जुलाई 2023 में जब उन्होंने इस शेयर क्लास को खत्म करने की योजना की घोषणा की, तब औसत डिस्काउंट लगभग 43% था। उन्होंने यह भी कहा कि टाटा मोटर्स इकलौती ऐसी बड़ी लिस्टेड भारतीय कंपनी थी, जिसमें अभी भी इस तरह का इंस्ट्रूमेंट मौजूद था।
योजना यह थी कि 'A' ऑर्डिनरी शेयरों को रद्द कर दिया जाए और इसके बदले निवेशकों को उनके पास मौजूद हर 10 'A' ऑर्डिनरी शेयरों के लिए 7 ऑर्डिनरी शेयर दिए जाएं। यह स्कीम 1 सितंबर 2024 से लागू हो गई, जिससे इस शेयर क्लास का अंत हो गया।
लेकिन भारत में एक ऐसा फ्रेमवर्क भी है जो कुछ कंपनियों के फाउंडर्स को ज्यादा वोटिंग पावर अपने पास रखने की अनुमति देता है, कुछ-कुछ वैसा ही जैसा मेटा (Meta) में जुकरबर्ग के पास है।
2019 में, भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) ने 'सुपीरियर वोटिंग राइट्स' (SR) शेयरों के लिए एक फ्रेमवर्क पेश किया, जिसका मुख्य उद्देश्य टेक्नोलॉजी कंपनियों को फायदा पहुंचाना था। इस फ्रेमवर्क के तहत, योग्य फाउंडर्स और प्रमोटर्स, जो एग्जीक्यूटिव पदों पर हैं, ऐसे शेयर रख सकते हैं जिनमें हर ऑर्डिनरी शेयर के बदले 2 से 10 तक वोट देने का अधिकार होता है।
यह इस तरह काम करता है: कोई योग्य कंपनी पब्लिक इन्वेस्टर्स को ऑर्डिनरी शेयर जारी करके पब्लिक हो सकती है, जबकि उसके फाउंडर्स अपने पास ऐसे शेयर रख सकते हैं जिनमें ज्यादा वोटिंग पावर (सुपीरियर वोटिंग राइट्स) होती है। इससे फाउंडर्स को अपनी ज्यादा वोटिंग पावर खोए बिना इन्वेस्टर्स से फंड जुटाने का मौका मिल जाता है।
हालांकि, यह विकल्प हर कंपनी या प्रमोटर के लिए उपलब्ध नहीं है। SEBI ने इसके लिए कुछ पात्रता शर्तें तय की हैं, जिनमें कंपनी के बिजनेस, फाउंडर के पद और उनकी हिस्सेदारी से जुड़ी शर्तें शामिल हैं।
इसमें एक समय सीमा भी होती है। आमतौर पर, ये ज्यादा वोटिंग अधिकार कंपनी के ऑर्डिनरी शेयरों के लिस्ट होने के 5 साल बाद खत्म हो जाते हैं। शेयरहोल्डर्स इसे और 5 साल तक बढ़ाने की मंजूरी दे सकते हैं, लेकिन जिन फाउंडर्स के पास ये 'सुपीरियर वोटिंग राइट्स' वाले शेयर हैं, वे इस विस्तार (extension) पर वोट नहीं डाल सकते।
कुछ खास स्थितियों में, ये शेयर समय से पहले ही ऑर्डिनरी शेयरों में बदल सकते हैं। इनमें शामिल हैं - इन शेयरों को रखने वाले फाउंडर की मृत्यु, एग्जीक्यूटिव पद से इस्तीफा देना, या कंपनी के कंट्रोल (नियंत्रण) में कुछ खास बदलाव होना।
इस तरह, भले ही भारतीय नियम योग्य फाउंडर्स को पब्लिक इन्वेस्टर्स के आने के बाद भी ज्यादा कंट्रोल अपने पास रखने की अनुमति देते हैं, लेकिन इस फायदे के बने रहने की एक समय सीमा तय है। यह मेटा (Meta) में जुकरबर्ग की मौजूदा व्यवस्था से एक बड़ा अंतर है, जहां उनके 'क्लास B' शेयरों में अभी भी ज्यादा वोटिंग अधिकार (सुपीरियर वोटिंग राइट्स) बने हुए हैं।

अन्य न्यूज़