RBI ने ऐसा क्या बदला, होम लोन-कार लोन की बढ़ने वाली है? कब और किसने लिया था पहला लोन, जानें कर्ज की कहानी
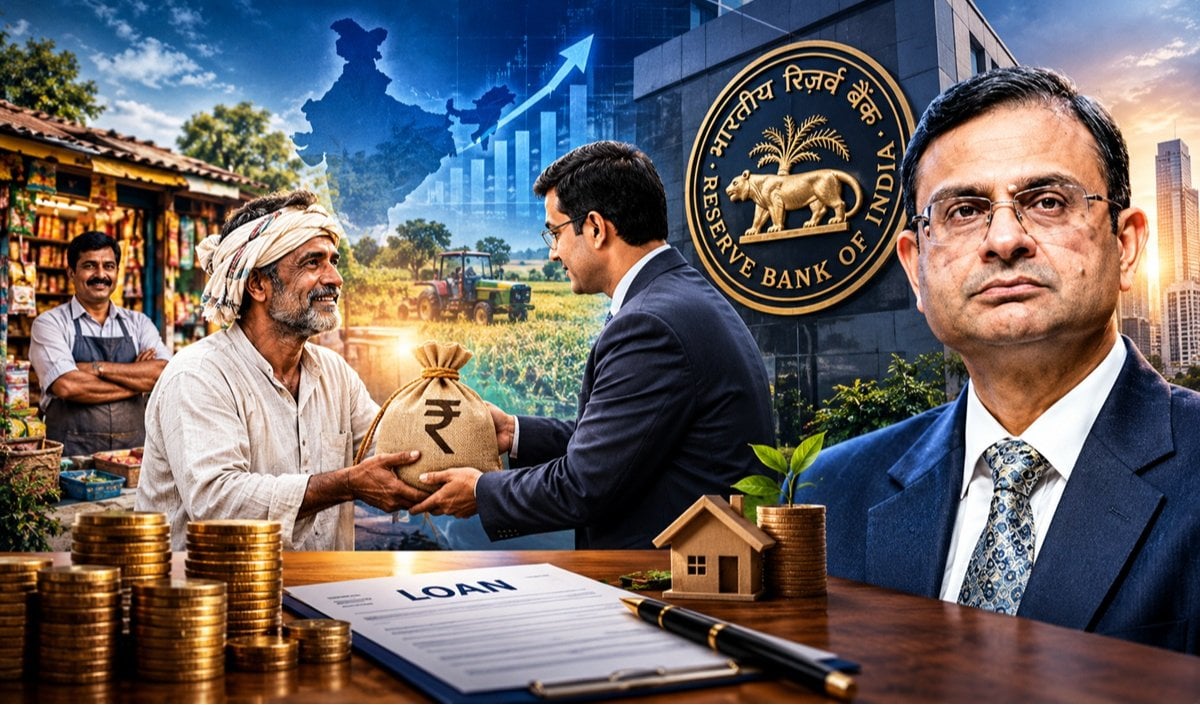
आरबीआई ने महंगाई को देखते हुए रेपो रेट 0.25 प्रतिशत बढ़ाकर 5.50 प्रतिशत कर दिया है। इससे होम, कार और पर्सनल लोन महंगे होने से ईएमआई या लोन की अवधि बढ़ जाएगी। हालांकि, बैंक में फिक्स्ड डिपॉजिट करने वाले ग्राहकों को बढ़ी हुई ब्याज दरों का लाभ मिलेगा।
एक फैसला, एक प्रेस कॉन्फ्रेंस और करोड़ों भारतीयों की ईएमआई का गणित रातों-रात बिगड़ गया! अगर आपने घर, कार या पर्सनल लोन ले रखा है, तो आपकी बैंक किश्त अब और महंगी होने वाली है। रिजर्व बैंक यानी RBI का एक फैसला। RBI की मॉनेटरी पॉलिसी कमेटी ने रेपो रेट 0.25% बढ़ाकर 5.50% कर दिया है। अब आप कहेंगे कि ये रेपो रेट और एमपीसी क्या बला है, हमारा इससे क्या लेना-देना? लेना-देना सीधा आपकी गाढ़ी कमाई से है। और लोग कहते हैं महंगाई सरकार बढ़ाती है। अक्सर हम और आप महंगाई का ठीकरा सरकारों पर फोड़ते हैं, लेकिन पर्दे के पीछे ब्याज दरों का रिमोट कंट्रोल किसके हाथ में होता है? एमपीसी क्या है और इसका सीधा असर आपके बैंक बैलेंस पर कैसे पड़ता है? चलिए, इस भारी-भरकम इकॉनमी का आज एमआरआई स्कैन करते हैं।
इसे भी पढ़ें: मोदी के समर्थन में नारेबाजी पर भड़के कांग्रेस कार्यकर्ता, कश्मीरी युवक की कर दी पिटाई, बीजेपी आग बबूला
रेपो रेट क्या बला है?
इसे भी समझ लीजिए। यह वो रेट यानी दर होती है जिस पर रिजर्व बैंक दूसरे बैंकों को कर्ज देता है। मतलब यह हुआ कि जैसे ही आरबीआई दूसरे बैंकों को महंगे इंटरेस्ट रेट पर कर्ज देती है। दूसरे बैंक भी कस्टमर को मिलने वाले लोन पर ब्याज बढ़ा देते हैं। अगर रेपो रेट आरबीआई कम कर दे तो बैंक से मिलने वाला लोन सस्ता हो जाता है। इंटरेस्ट रेट कम हो जाता है। किस तरह के लोन होंगे इनमें? होम लोन, कार लोन और पर्सनल लोन। इसे ऐसे समझिए कि एक बड़ा साहूकार है जिससे छोटे-छोटे साहूकार पैसा उठाते हैं और लोगों को कर्ज देते हैं।
इसे भी पढ़ें: Election Commission पर हार का ठीकरा फोड़कर अराजकता फैला रहे Rahul Gandhi, बोले CM Mohan Yadav
बदले में उनसे क्या लेते हैं?
ब्याज। तो अगर बड़ा साहूकार छोटे साहूकारों से ब्याज ज्यादा लेता है तो छोटा साहूकार भी लोगों से ब्याज ज्यादा लेने लगेगा क्योंकि उसको भी तो अपना घर चलाना है। वो क्यों नुकसान सा है भला? तो अब इसी रेपो रेट को बड़े साहूकार यानी आरबीआई ने बढ़ा दिया है। 25 बेसिस पॉइंट की बढ़ोतरी की गई है। तो रेपो रेट 5.50% हो गया। आरबीआई गवर्नर संजय मल्होत्रा ने कह दिया कि यह फैसला महंगाई के बदलते हालात को देखते हुए लिया गया। मल्होत्रा ने कहा कि महंगाई और उसके हालात अब उतने सामान्य नहीं है जितने पिछले साल थे। रेपो रेट बढ़ा है इसलिए आपके लोन की ईएमआई की राशि भी बढ़ जाएगी। अगर ईएमआई बढ़ाना नहीं चाहते हैं तो टेन्योर बढ़ जाएगा। यानी जो लोन 2 साल में खत्म होने वाला था वह अब 2 साल से ज्यादा वक्त में खत्म होगा। आम आदमी की जेब अब और भी खाली ज्यादा होने वाली है। इस बुरी खबर के बीच एक छोटी सी अच्छी खबर भी है। वो यह कि बैंक डिपॉजिट और फिक्स्ड डिपॉजिट यानी एफडी पर मिलने वाले ब्याज में भी बढ़ोतरी होगी। यानी अगर आपने एफडी किया है या करने वाले हैं तो उस पर मिलने वाला इंटरेस्ट अब पहले के मुकाबले ज्यादा होगा। मतलब यह हुआ कि आपका फायदा होने वाला है। लेकिन इसमें किंतु परंतु वाली स्थिति भी है।
इसे भी पढ़ें: Elon Musk के आरोपों पर बोले Sunil Mittal, Eutelsat OneWeb भी भारत में मंजूरियों का कर रही इंतजार
लिक्विडिटी की स्थिति क्या है?
डिपॉजिट के लिए कंपटीशन कितना है मार्केट में? और आने वाले वक्त में इंटरेस्ट रेट कैसा हो सकता है यानी बढ़ेगा या घटेगा इसकी उम्मीद कितनी है? हालांकि अगर बैंक धीरे-धीरे डिपॉजिट रेट बढ़ाते हैं तो एफडी करने वालों को फायदा हो सकता है। इसे एक उदाहरण से समझ लीजिए। अगर कोई बैंक एक साल की एफडी की दर 6% देता है तो कस्टमर को हर साल ₹600 ब्याज मिलेगा। अब इस 6% को बढ़ाकर 6.25% कर दिया जाता है तो कस्टमर को 62500 का ब्याज मिलेगा। यानी हर साल ₹2500 ज्यादा। असली फायदा इस बात पर निर्भर करता है कि क्या बैंक 25 बीपीएस की पूरी बढ़ोतरी का फायदा डिपॉजिटर को देते हैं और क्या डिपॉजिटर नई एफडी में निवेश कर रहा है या मौजूदा में।
पहला लोन किसने लिया?
साल 1950 न्यूयॉर्क का एक बेहद आलीशान रेस्टोरेंट था। अमेरिका के एक जानेमाने बिजनेसमैन फ्रैंक मैकनारा अपने दोस्तों के साथ डिनर खत्म कर चुके थे। हंसीज़ाक का माहौल था। बातें चल रही थी। तभी वेटर आता है और टेबल पर बिल रख जाता है। फ्रैंक बहुत शान से अपनी सूट की जेब में हाथ डालते हैं। लेकिन अगले ही पल उनके चेहरे की हवाइयां उड़ जाती हैं। जेब खाली था। वॉलेट घर पर ही छूट गया था और पास में $1 का भी कैश नहीं था। अब सोचिए न्यूयॉर्क के इतने बड़े बिजनेसमैन के पास वेटर के सामने बिल चुकाने के पैसे नहीं है। कोई रास्ता ना देखकर मजबूरन उन्हें अपनी पत्नी को फोन करना पड़ा। उनकी पत्नी घर से पैसे लेकर रेस्टोरेंट पहुंची। फिर बिल चुकाया गया। तब जाकर फ्रैंक की जान में जान आया। उस रात फ्रैंक मैकन मारा को इतनी भयंकर शर्मिंदगीगी महसूस हुई कि उन्होंने कसम खाई कि दोबारा कभी ऐसी स्थिति में नहीं फसूंगा। तभी उनके मन में ख्याल भी आया। क्या कोई ऐसा तरीका नहीं हो सकता कि मैं बिना कैश लिए रेस्टोरेंट जाऊं। एक कार्ड दिखाऊं, खाना खाऊं और महीने के अंत में एक साथ सारा भुगतान कर दूं। और यह सारी कहानी मैंने आपको क्यों बताई? क्योंकि इसी एक शर्मिंदा करने वाली घटना से जन्म हुआ था डायनर्स क्लब का दुनिया के पहले आधुनिक क्रेडिट कार्ड का।
इसे भी पढ़ें: 13 करोड़ वोटर लिस्ट में जुड़ने तक जारी रहेगी ECI के खिलाफ लड़ाई, Congress MP Imran Masood का दावा
इंसान ने कर्ज का आविष्कार क्यों किया
सोमेरियन सभ्यता जो आज के इराक वाले इलाके के आसपास पड़ती है। उस दौर में पैसा या करेंसी नाम की कोई चीज ही नहीं थी। तो सोचिए जब पैसा ही नहीं था तो लोन किस चीज का दिया जाता? लोन दिया जाता था अनाज का, बीज का और मवेशियों का। मान लीजिए एक सुमेरियन किसान है। बुवाई का मौसम आ गया लेकिन उसके पास बोने के लिए बीज ही नहीं है। फसल कटने में अभी 6 महीने बाकी हैं। और इस बीज परिवार का पेट भी पालना है। वो जाता था शहर के मुख्य मंदिर के पास या फिर राजा के महल के पास। वहां वो पुजारी या फिर अधिकारी से 10 बोरी जौ उधार मांगता। वो दे भी देते। लेकिन उनकी एक शर्त होती थी कि जब 6 महीने बाद फसल कटेगी तो किसान को 10 बोरी के बदले 13 बोरी जौ वापस लौटानी होगी। और यही जो तीन अतिरिक्त बोरियां थी यहीं जन्म हुआ इंटरेस्ट यानी ब्याज का। सुमेरियन भाषा में ब्याज को कहा जाता था मैश जिसका शाब्दिक अर्थ होता है छोटा बच्चा। यानी जैसे एक गाय एक बछड़े को जन्म देती है वैसे ही अनाज के लोन से ब्याज रूपी बच्चा पैदा होता है। अब सबसे दिलचस्प बात इस लेनदेन का हिसाब भी रखा जाता था। तब कागज तो था नहीं इसलिए वे क्ले टेबलेट्स यानी गीली मिट्टी की पट्टिकाएं लेते थे। उस पर यूनिफार्म लिपि में लिखा जाता था।
चाणक्य का अर्थशास्त्र
अगर हम भारत की बात करें तो भारत में भी कर्ज की व्यवस्था उतनी ही पुरानी और विकसित थी और ईसा पूर्व चौथी सदी में जब आचार्य चाणक्य ने अर्थशास्त्र लिखा तो उन्होंने भारत के वित्तीय नियमों को इतनी विस्तार से लिखा कि आज का आरबीआई भी हैरान रह जाए। चाणक्य ने अर्थशास्त्र में लिखा था कि आम व्यापारिक कर्ज पर ब्याज 15% प्रतिवर्ष होगी। लेकिन जो व्यापारी समुद्री रास्तों या खतरनाक जंगलों से होकर व्यापार करने जाते थे जोखिम ज्यादा होने के कारण उनसे 60% तक ब्याज लिया जा सकता था। भारत में डेप्ट एंड डिपॉजिट यानी ऋण और दान के पूरे कानून मौजूद थे। जहां ये तक तय था कि किस स्थिति में कर्ड चुकाना होगा और किस स्थित में नहीं।

अन्य न्यूज़